Икономисти прогнозират поскъпване на ипотечните кредити
- Редактор: Петя Георгиева
- Коментари: 0
България е с най-висок дял на плаващи лихви в еврозоната
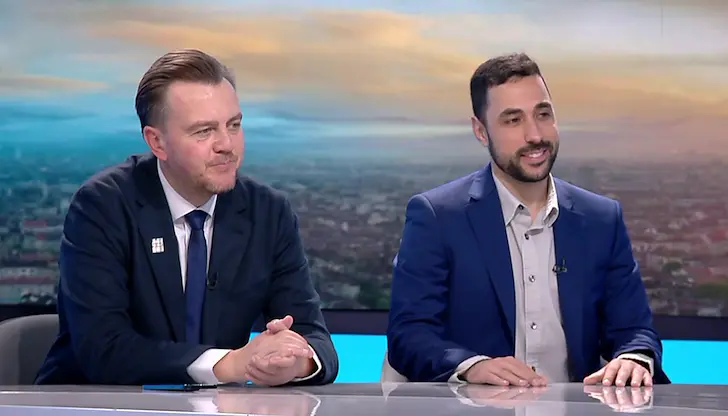
Лихвите по кредитите в България вероятно ще започнат да се повишават съвсем скоро, макар и очакванията да са този процес да протече плавно, заявиха икономистите Александър Нуцов и Петър Ганев в студиото на предаването „Тази сутрин" по bTV. Според данни от анализ на Oxford Economics българските домакинства и бизнесът са сред най-уязвимите в еврозоната при промяна на банковите условия, тъй като 99,5% от новите заеми в страната са договорени с плаваща лихва при средно ниво от около 15% за останалите държави от валутния съюз.
Верижен ефект върху потреблението и имотите
Очакваното движение на лихвените проценти нагоре неизбежно ще се отрази върху редица сектори на националната икономика и ще охлади досегашните темпове на разширяване на пазара. Изпълнителният директор на Българската предприемаческа асоциация Александър Нуцов предупреди в ефира на телевизията, че промяната в цената на заемния капитал ще промени поведението на купувачите и фирмите.
"Лихвите вероятно ще се променят съвсем скоро и с това ще има и доста икономически ефекти – и върху потреблението, и върху кредитирането, и върху пазара за недвижими имоти, което ще рефлектира върху цялата фискална ситуация в страната", коментира Александър Нуцов.
Старши изследователят от Института за пазарна икономика Петър Ганев обърна внимание на факта, че банковият пазар в България функционира при специфични исторически нагласи, които го отличават от западноевропейската практика, където фиксираните лихви за дълъг период са стандарт.
"В България традицията е почти винаги да е на плаваща лихва. Пазарът е такъв, по-уязвими сме, но ако има покачване на лихвите, очаквам то да е плавно", посочи Петър Ганев.
Ипотечният бум като основен риск
До момента българският пазар премина през необичайно дълъг етап на евтин ресурс, който стимулира активното теглене на жилищни заеми. По думите на Петър Ганев именно в сегмента на жилищното кредитиране се крие най-сериозното предизвикателство при предстоящо затягане на условията.
"Факт е, че у нас са по-различни процесите, отколкото в други страни в еврозоната. С доста продължителен период на ниски лихви. Лихвите върху ипотечните кредити стоят на едни нива, които в Централна и Източна Европа трудно могат да бъдат видени", обясни икономистът от Института за пазарна икономика.
Той подчерта, че истинският тест за финансовата стабилност на домакинствата ще настъпи в момента, когато банките започнат реално да преизчисляват месечните вноски по дългосрочните жилищни договори.
"Големият въпрос е кога ще тръгнат за ипотечните кредити – там е заровен по-големият проблем. Ипотечното кредитиране е това, което изключително много се повиши", каза Петър Ганев.
Заетостта пази домакинствата, но не и спекулантите
Въпреки високия дял на плаващите лихви от 99,5%, реалната опасност от масово спиране на плащанията към банките остава пряко обвързана със състоянието на пазара на труда. Според Петър Ганев масовият кредитополучател успява да обслужва задълженията си, докато разполага със сигурни доходи, а проблемите с невръщането на заеми възникват основно при загуба на работно място.
Съвсем различна обаче е ситуацията при инвеститорите, които са купували големи обеми от жилища с цел препродажба или спекулативна печалба, разчитайки на вечно ниски лихвени нива.
"Ако хората работят, апартаментите обикновено могат да ги изплащат. Ако някой се е набълбукал обаче с 500 апартамента и изведнъж лихвата го събори, това си е негов проблем. Такъв тип спекулативни предприемачески решения дори от време на време трябва да завършват по този начин", категоричен е Петър Ганев.


