НАП загуби дело за 13 000 евро срещу хипермаркет „Едеа“
- Редактор: Петър Симеонов
- Коментари: 0
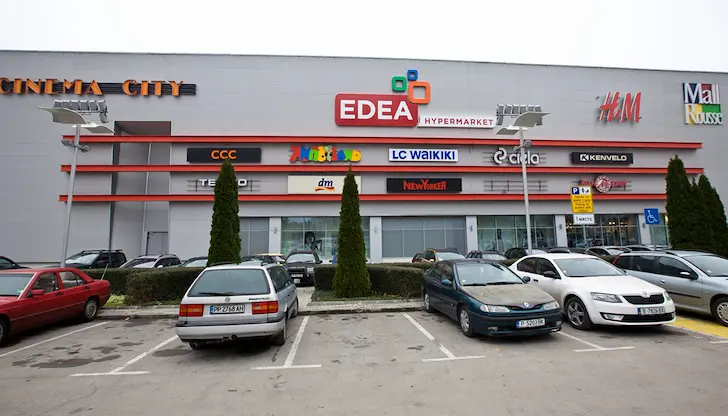
Данъчните санкционирали веригата заради цените на пет хранителни продукта
Районен съд - Русе отмени изцяло пет имуществени санкции в размер на по 2 600 евро всяка (общо 13 000 евро), наложени от Националната агенция за приходите (НАП) на дружеството „Едеа ритейл“ АД за необосновано повишаване на цените покрай въвеждането на единната европейска валута, става ясно от решение на магистратите. Наказателното постановление е издадено на 23 януари 2026 година от началника на отдел „Оперативни дейности“ в Териториална дирекция на НАП - Варна, но съдът в крайдунавския град го отхвърля заради сериозни пропуски и пренебрегнати икономически аргументи на търговеца.
Казусът засяга работата на хипермаркет „Едеа“, разположен на булевард „Липник“ № 121Д в град Русе. В търговския обект се предлагат за продажба общо 24 057 хранителни и промишлени артикула. Проверката стартира в есента преди присъединяването на страната към еврозоната, когато инспекторите следят дали търговците спазват изискванията на Закона за въвеждане на еврото в Република България (ЗВЕРБ).
Проверка на над 24 000 стоки със спорна таблица
На 1 октомври 2025 година старши инспектор по приходите от Централното управление на НАП посещава хипермаркета на булевард „Липник“ № 121Д. Данъчният служител връчва на ръководството официална покана (с изходящ № 55-30-16615 от същата дата) за предоставяне на данни относно ценовите равнища в магазина. Към документа са приложени списък със стоки и предварително изготвена таблица във формат Excel.
В тази електронна таблица приходната агенция предварително е заложила конкретни параметри, които според данъчните единствено могат да оправдаят поскъпване на дадена стока. Показателен детайл от съдебното дело е, че в тези критерии умишлено не са били включени пера, които по закон представляват данъчно признати разходи за бизнеса.
В продължение на 20 дни инспекторката и служителите на „Едеа ритейл“ АД обменят кореспонденция и счетоводни документи, като дружеството попълва и връща изисканата таблица. След анализ на огромния масив от данни проверяващата установява, че от всички 24 057 артикула в магазина са увеличени цените едва на 28 продукта. За тях са изискани допълнителни справки за доставните и продажните цени през август и октомври 2025 година.
Петте продукта под лупата на инспекторите
В крайна сметка данъчната проверка стига до извода, че при 5 от въпросните 28 стоки е налице нарушение на чл. 15, ал. 4 от ЗВЕРБ. Мотивът на инспектора е чисто математически - процентът на увеличение на крайната продажна цена към 1 октомври 2025 година спрямо базовия 11 август 2025 година е по-висок от процента, с който се е вдигнала доставната цена. Според съставения акт това означава, че поскъпването "не е обосновано от обективни икономически фактори".
Санкциите са наложени за пет конкретни хранителни продукта от първа необходимост:
Първият артикул е „Картофи мити II“. При него доставната цена между 11 август и 1 октомври 2025 година се е покачила с 25,00%, докато продажната цена на щанда е увеличена с 33,52% (промяната в магазина е направена на 15 септември 2025 година).
Вторият продукт е кисело мляко „Верея“ с масленост 3,6% в кофичка от 400 грама. Доставната му цена е нараснала с 11,17%, а крайната продажна цена - с 13,42%, като корекцията е въведена още на 12 август 2025 година.
Третият засегнат артикул е краве сирене „Наше село“ в разфасовка от 200 грама. Там доставчикът е вдигнал цената със 7,69%, а хипермаркетът е качил продажната стойност с 10,03% от 12 август 2025 година.
Четвъртата позиция е краве масло „Лудогорие“ с 82% масленост (пакет от 125 грама). Неговата доставна цена се е повишила с 4,35%, докато продажната цена е коригирана нагоре с 6,69% на 17 септември 2025 година.
Петият продукт е замразена норвежка скумрия „Мичик 4/6 премиум“, при която разминаването е под три десети от процента. Доставната цена на рибата се е увеличила с 12,92%, а продажната - с 13,18% (считано от 20 август 2025 година).
Пренебрегнати разходи и процесуални нарушения
След връчването на акта за установяване на административно нарушение, представителите на търговското дружество депозират писмени възражения. В тях бизнесът аргументира, че крайната цена на щанда не зависи единствено от фактурата на доставчика. Върху ценообразуването през този период пряко са повлияли редица други реални икономически фактори - по-високите сметки за електрическа енергия, ръстът на работните заплати на персонала, както и специфичните разходи за закупуване на нов софтуер и физическото преетикетиране на хилядите стоки, породени именно от изискванията на Закона за въвеждане на еврото в Република България.
Въпреки изложените доводи, на 23 януари 2026 година началникът на отдел „Оперативни дейности“ в ТД на НАП - Варна издава наказателно постановление № 872188-61954/23.01.2026 г. Без изобщо да разгледа подадените възражения и без да назначи допълнително разследване на спорните икономически обстоятелства, наказващият орган налага на основание чл. 59, ал. 5, т. 6 от ЗВЕРБ пет отделни имуществени санкции от по 2 600 евро всяка.
В хода на делото пред Районен съд - Русе лъсва и друг съществен порок на документа - в наказателното постановление изобщо не са посочени изрично времето и мястото на извършване на твърдените нарушения. Тези тежки процесуални пропуски, съчетани с формалния подход на приходната агенция при оценката на разходите, водят до пълната отмяна на глобите. Решението на районните магистрати не е окончателно и подлежи на обжалване пред Административен съд - Русе.


