Управляващите опитват да сложат край на среднощния тормоз от колектори
- Редактор: Петя Георгиева
- Коментари: 0
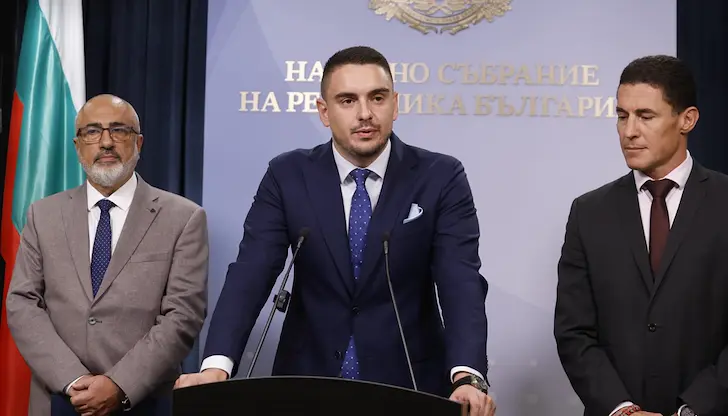
„Прогресивна България“ предлага строги ограничения за бързите кредити
Пълен пакет от мерки за ограничаване на злоупотребите на пазара на небанкови заеми и прекратяване на агресивните колекторски практики внесоха народните представители Константин Проданов, Здравко Марков и Стефан Белчев от „Прогресивна България“, съобщават от БГНЕС. Законодателните поправки предвиждат сериозен контрол върху оскъпяването на договорите, завишени финансови изисквания към дружествата и нови механизми, с които гражданите да се защитят от задлъжняване.
По думите на Константин Проданов промените идват след двуседмични консултации с браншови и потребителски организации с цел трайно изсветляване на бранша. Според представените разчети практиките на небанковия финансов сектор засягат пряко над един милион български граждани.
Без оскъпяване при пропусната проверка на доходите
Ключов елемент в новия регламент е въвеждането на безусловна задължителна оценка на кредитоспособността на всеки кандидат. Ако кредиторът пропусне да направи надлежна проверка на доходите, контрактът автоматично се обявява за недействителен. В тези случаи длъжникът ще бъде задължен да възстанови единствено получената главница, без да дължи каквито и да било лихви, такси или неустойки.
Законът ще сложи спирачка и пред скритите разходи при малките заеми до размера на две минимални работни заплати. За тях се въвежда правилото оскъпяването за първия месец да не надхвърля 20% от размера на главницата, като тази ставка задължително включва абсолютно всички съпътстващи разходи. Забранява се въвеждането на допълнителни такси за дейности като разглеждане на документи, анализ на профила, одобрение или текущо обслужване.
Предвижда се още предсрочна изискуемост на целия заем да може да се обявява едва след натрупването на поне две просрочени месечни вноски и след изрично писмено предизвестие от 30 дни, за да се спести трупането на непосилни наказателни лихви върху пълния размер на борча.
Бариера за осъждани лица и край на гаражните офиси
Законопроектът удря директно и по порочните модели на терен. Предвижда се пълна забрана за работата по така наречения франчайз модел, чрез който на пазара се появяват неконтролируеми структури. Депутатите настояват минималният капитал за лицензиране на кредитна институция да скочи четирикратно – от 500 000 евро на 2 милиона евро.
„Край на гаражните оператори, край на тези, които от днес за утре започват да отпускат бързи кредити, и край на тези, които тормозят българските граждани“, подчерта Здравко Марков.
С поправките се въвежда категорична забрана лица с присъди за умишлени престъпления от общ характер да работят в сектора по отпускане или събиране на задължения. Напълно се забранява използването на записи на заповед за заеми под 5000 евро. Налагат се и строги часови ограничения: колекторските агенции няма да имат право да звънят или търсят контакт с длъжниците в часовия диапазон между 20:00 и 8:00 часа сутринта. Спира се и раздаването на заеми в малките часове на нощта, както и финансирането непосредствено след загуби в казина и игрални зали, а непълнолетните ще могат да взимат заем само с изричното съгласие на своите родители.
Регистър за доброволен отказ от заеми
Предвижда се също създаването на официален регистър за доброволен отказ от кредити към Комисията за защита на потребителите, посочи Стефан Белчев. Всеки гражданин ще може сам да въведе забрана на свое име да бъдат теглени заеми, което ще предпази уязвими хора или жертви на имотни и финансови измами. Дружествата ще са длъжни да правят справка в този списък преди финализиране на всяка сделка, а при пренебрегване на забраната договорът отпада, а фирмата ще понася сериозни имуществени санкции.
Предлага се още небанковите финансови институции да загубят достъпа си до лични данни през националната система RegiX. Удостоверяването на доходите ще става единствено чрез защитена безплатна електронна справка през Националната агенция за приходите с персонален идентификационен код или електронен подпис, без да се издава информация за роднински връзки. Към Комисията за защита на потребителите ще бъде структуриран и публичен списък с неравноправните клаузи от съдебните решения. При установени системни своеволия институцията ще изисква от Българската народна банка директно отнемане на лиценза на нарушителите.


