Франция е изправена пред дългова криза
- Редактор: Петя Георгиева
- Коментари: 0
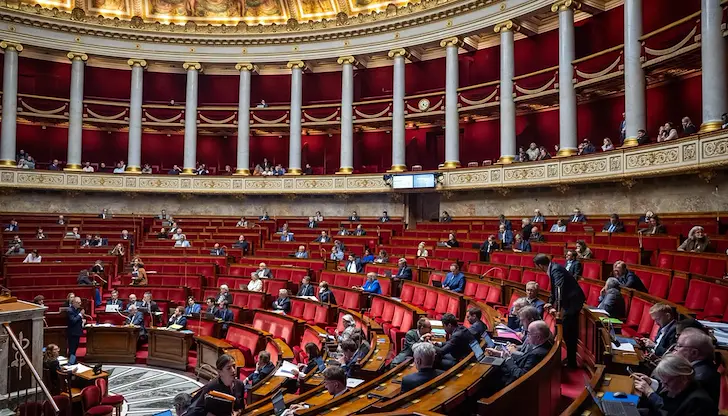
Икономисти предупреждават за верижна криза и рецесия в Италия
Франция е изправена пред нарастваща опасност от дългова криза, след като доходността по нейните държавни ценни книжа продължи да се покачва на фона на политическа нестабилност и улични сблъсъци, съобщават от Евронюз. Разходите за финансиране на страната доближават най-високите си стойности от над две десетилетия, докато правителството на малцинството прави опити да прокара проектобюджета за 2027 година през силно фрагментирания парламент.
Рекордни нива на дълга и растящи лихви
Доходността по десетгодишните френски държавни облигации достигна около 4,9% този понеделник. Финансовите пазари изискват все по-висока рискова премия от Париж, за да купуват държавния дълг на страната в условията на остри социални протести и липса на стабилно парламентарно мнозинство.
Данните на френския национален статистически институт INSEE показват, че държавата поддържа едно от най-високите нива на задлъжнялост в Европейския съюз, равняващо се на 119% от брутния вътрешен продукт. Към края на юни 2026 година общите задължения на страната възлизат на 3,596 трилиона евро, а очакваният бюджетен дефицит за настоящата година достига 5,4% от БВП.
Успоредно с това се увеличава и тежестта по обслужването на тези заеми. Според правителствените разчети само лихвените плащания ще погълнат 91 милиарда евро през 2027 година при 79,2 милиарда евро през 2026 година. Икономическата картина се усложнява допълнително от слабия растеж и ускоряващата се инфлация. Този финансов натиск оставя кабинета без полезен ход пред исканията на протестиращите граждани за компенсиране на поскъпването на живота и спиране на кризата в обществените услуги.
Заплаха от верижна реакция в еврозоната
Финансовите сътресения във втората по големина икономика на еврозоната носят пряк риск и за други държави. Анализ на „Оксфорд Икономикс“ предупреждава, че евентуална дългова криза във Франция може да удари тежко Италия заради нейната собствена висока задлъжнялост и бавен икономически растеж.
Ключов индикатор за нервността на инвеститорите е разликата в доходността между френските и германските десетгодишни облигации. Този показател вече достигна около 145 базисни пункта, което е критично близо до пиковите стойности от дълговата криза в еврозоната през 2011 и 2012 година. При най-неблагоприятния сценарий на анализаторите от „Оксфорд Икономикс“ разликата може да се разшири до 400 базисни пункта, а доходността по френските книжа да скочи до 7% през второто тримесечие на 2027 година. Подобен развой би предизвикал ликвидна криза, тласкайки Франция и Италия към рецесия.
При такъв стресов сценарий Белгия също ще понесе сериозно оскъпяване на държавните си заеми, докато Испания, Португалия и Гърция биха преминали през сътресенията с по-леки последици. Оценките на експертите показват, че еврозоната като цяло би избегнала рецесия дори при реализация на най-тежкия вариант.
Главният икономист за Европа в „Кепитъл Икономикс“ Андрю Кенингам определя негативния сценарий като напълно възможен, но отбелязва, че днес Европейската централна банка разполага с много по-ефективни механизми за овладяване на кризи в сравнение с периода след 2010 година.
Въпреки наличието на защитни инструменти, председателят на Европейската централна банка Кристин Лагард подчерта, че мерките за спиране на поскъпването на френското финансиране „трябва първо да бъдат намерени във Франция“ чрез бюджетни стъпки, които да върнат доверието на пазарите.
Политическа безизходица преди вота през 2027 година
Икономистите от „Оксфорд Икономикс“ изразяват съмнение, че действащото правителство на малцинството в Париж има капацитета да наложи дългосрочни бюджетни ограничения. Поради тази причина тежката задача за оздравяване на публичните финанси вероятно ще остане за следващата власт след президентските избори през пролетта на 2027 година.
Лидерът на крайната десница Марин льо Пен, която към момента води в социологическите проучвания, предлага мащабно орязване на държавните разходи. Нейният алтернативен финансов план залага нетни икономии от 140 милиарда евро до 2032 година спрямо нивата от 2026 година, както и свиване на бюджетния дефицит под прага от 3% от БВП до 2030 година. Финансови експерти обаче поставят под въпрос реалната изпълнимост на голяма част от тези мерки.
Докато политическите сили търсят решение, държавата рискува да попадне в икономическа спирала, при която скъпите заеми налагат нови съкращения на разходите или по-високи данъци, а това от своя страна спира растежа и прави изплащането на дълга още по-трудно.
„Франция се движи към дългова криза от много години и този момент вече наближава“, заключи Андрю Кенингам.


